Qué es el ratio de endeudamiento y cuánto de tu sueldo deberías destinar a deudas
El ratio de endeudamiento mide qué parte de tus ingresos mensuales se va en pagar deudas; como referencia orientativa, muchos bancos consideran prudente que no supere el 30-35%.
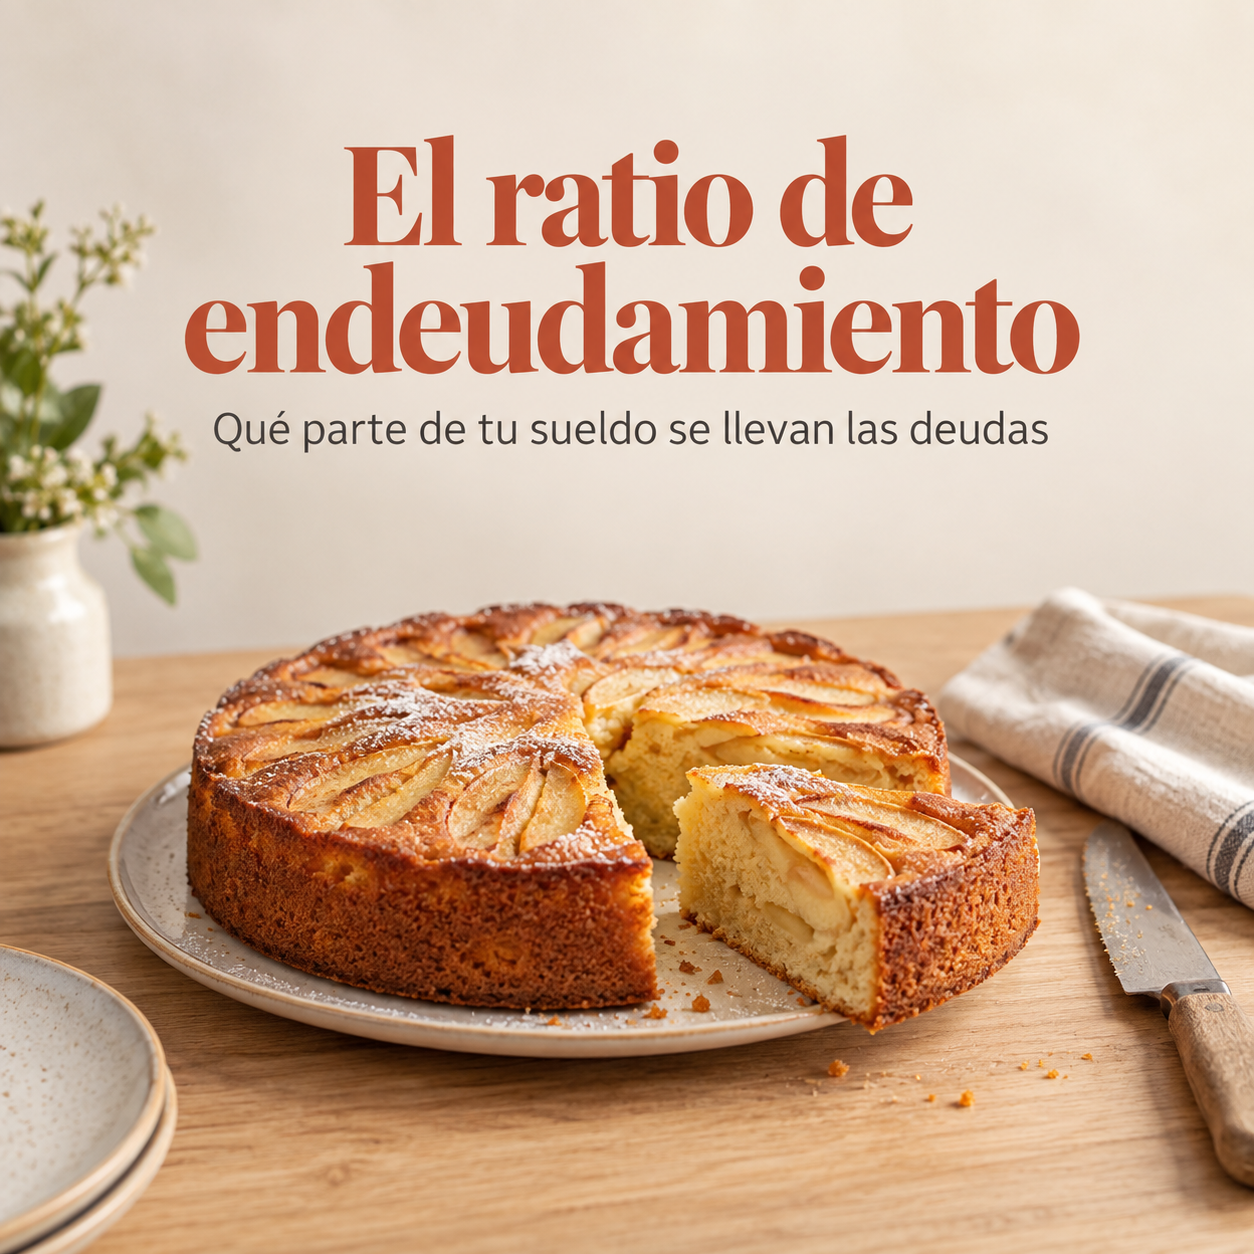
El ratio de endeudamiento es el porcentaje de tus ingresos netos mensuales que dedicas a pagar deudas: hipoteca, préstamos personales, tarjetas de crédito o cualquier otra cuota. Es la cifra que mira un banco antes de concederte un préstamo y, sobre todo, la que te dice si tus deudas son asumibles o empiezan a ser un peso.
No hay un límite legal único, pero muchas entidades toman como referencia orientativa que las cuotas no superen entre el 30% y el 35% de lo que ingresas cada mes.
¿Qué es el ratio de endeudamiento?
Es una relación muy sencilla entre dos cifras: lo que pagas cada mes por tus deudas y lo que ingresas cada mes después de impuestos y cotizaciones (tu salario neto). Se expresa en porcentaje.
Una analogía: imagina que tu sueldo es una tarta que se reparte cada mes. El ratio de endeudamiento te dice qué porción se comen los préstamos antes de que puedas servir el resto para la comida, las facturas, el ocio o el ahorro. Si esa porción crece demasiado, el resto de la tarta se queda muy pequeño.
¿Cómo funciona?
La fórmula es:
Ratio de endeudamiento = (suma de cuotas mensuales de deuda ÷ ingresos netos mensuales) × 100
Supongamos, como ejemplo hipotético, una persona que cobra 2.000 euros netos al mes y paga:
- Hipoteca: 550 euros
- Préstamo del coche: 180 euros
- Cuota mínima de una tarjeta de crédito: 70 euros
En total, 800 euros de deudas al mes. Su ratio sería 800 ÷ 2.000 × 100 = 40%. Por encima de la referencia orientativa habitual: si pidiera un préstamo nuevo, es probable que el banco se lo denegara o le pidiera más garantías.
Si en un hogar hay dos titulares, se suman los ingresos netos de ambos y todas las cuotas de ambos. Además de este porcentaje, los bancos se fijan en lo que te queda libre en euros: no es lo mismo un 35% sobre 1.200 euros que sobre 4.000.
¿Cómo te afecta en el día a día?
Un ratio bajo te da margen: si surge un imprevisto, sube el Euríbor o pierdes parte de tus ingresos, puedes seguir pagando sin agobios. Un ratio alto te deja expuesto: cualquier cambio puede obligarte a tirar de ahorros o a endeudarte más.
Consejos prácticos:
- Calcúlalo antes de pedir un préstamo nuevo, sumando la cuota futura: así sabrás si podrás asumirlo antes de que te lo diga el banco.
- Incluye todas las cuotas, también las pequeñas compras aplazadas y las tarjetas; son las que más se olvidan.
- Vigila especialmente las deudas caras, como el crédito revolving: una cuota pequeña puede esconder una deuda que apenas baja.
- Combínalo con un presupuesto mensual y un fondo de emergencia, que te protegen si tus ingresos cambian.
Los bancos lo cruzan además con tu scoring crediticio y con si apareces en algún fichero de morosos.
Errores comunes
- "Si el banco me lo concede, es que puedo pagarlo": el banco evalúa su riesgo, no tu tranquilidad; puedes estar al límite aunque te aprueben el préstamo.
- "Calcularlo sobre el sueldo bruto": hay que usar los ingresos netos, lo que realmente llega a tu cuenta.
- "Olvidar el alquiler": el alquiler no es una deuda en sentido estricto, pero si vas a pedir un préstamo sin dejar de pagarlo, pesa igual en tu bolsillo.
- "Un 35% vale para todo el mundo": es solo una referencia; con ingresos bajos o familia a cargo, lo prudente puede ser bastante menos.
Preguntas frecuentes
¿Cómo se calcula el ratio de endeudamiento?
Dividiendo la suma de tus cuotas mensuales de deuda entre tus ingresos netos mensuales y multiplicando por 100.
¿Cuál es el nivel de endeudamiento recomendable?
No hay una cifra oficial única; como referencia orientativa, muchas entidades consideran prudente no superar el 30-35% de los ingresos netos.
¿Entra el alquiler en el ratio de endeudamiento?
No es una deuda financiera, pero muchos bancos lo tienen en cuenta al valorar si puedes asumir una cuota nueva.
¿Qué hago si mi ratio de endeudamiento es muy alto?
Evitar nuevas deudas, amortizar primero las más caras y revisar gastos; en algunos casos puede estudiarse una reunificación de deudas.
¿Los bancos miran el ratio de endeudamiento de los dos titulares?
Sí, en una operación conjunta suman los ingresos y las deudas de todos los titulares.