Qué son los derivados financieros: futuros y opciones explicados fácil
Un derivado es un contrato cuyo valor depende del precio de otro activo, como una acción, un índice o una materia prima; los más conocidos son los futuros, que obligan a comprar o vender a un precio fijado, y las opciones, que dan el derecho pero no la obligación.
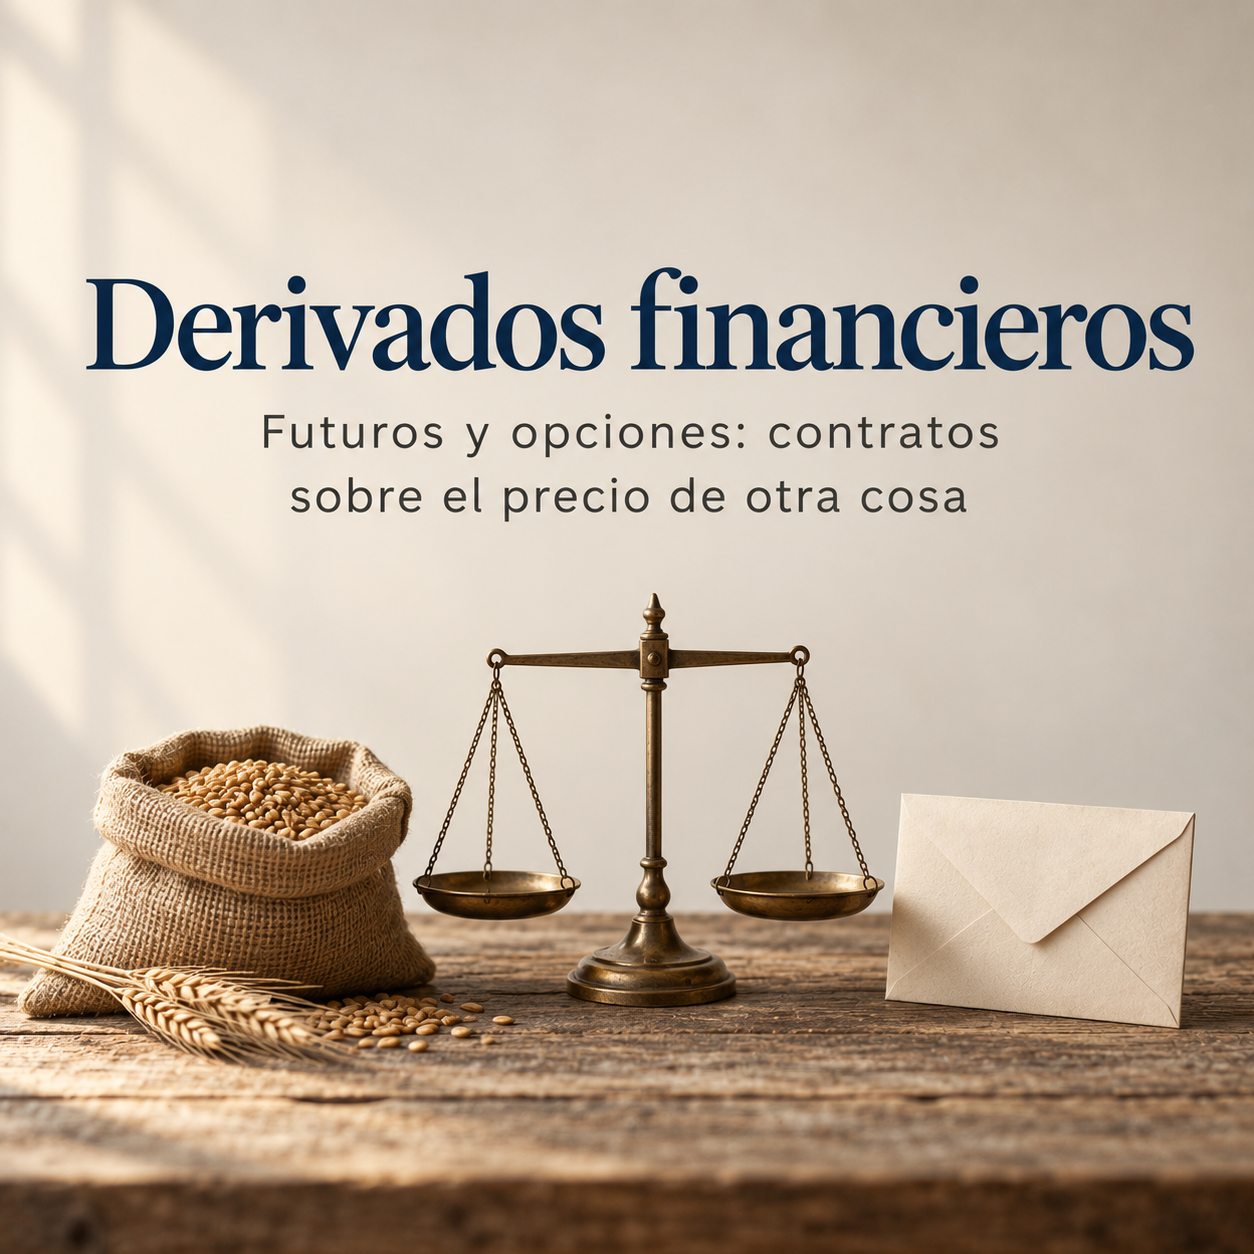
Un derivado financiero es un contrato cuyo valor "deriva" del precio de otra cosa, llamada activo subyacente: una acción, un índice bursátil, una divisa, un tipo de interés o una materia prima como el petróleo o el trigo. Los dos tipos más conocidos son los futuros, que obligan a comprar o vender algo en una fecha futura a un precio pactado hoy, y las opciones, que dan el derecho (pero no la obligación) de hacerlo a cambio de pagar una prima.
Se usan para dos fines muy distintos: protegerse de movimientos de precios (cobertura) o especular sobre ellos con poco capital, algo que puede multiplicar tanto las ganancias como las pérdidas.
¿Qué son los derivados financieros?
Un derivado no es la cosa en sí, sino un acuerdo sobre su precio. Si compras una acción, eres dueño de una parte de la empresa; si compras un futuro sobre esa acción, solo tienes un contrato que gana o pierde valor según suba o baje su cotización.
Una analogía muy antigua: un agricultor que en primavera acuerda con un molinero venderle su trigo en otoño a un precio fijo. El agricultor se protege de que el precio caiga en la cosecha; el molinero, de que suba. Ese acuerdo es, en esencia, un contrato de futuros.
- Futuros: ambas partes están obligadas a cumplir el contrato al vencimiento, al precio pactado. Se negocian en mercados organizados con contratos estandarizados.
- Opciones: el comprador paga una prima por el derecho a comprar (opción call) o a vender (opción put) el activo a un precio fijado (precio de ejercicio) hasta o en una fecha concreta. Si no le conviene, no la ejerce y solo pierde la prima.
Existen muchos otros derivados, como las permutas o swaps (por ejemplo, cambiar un tipo de interés variable por uno fijo) o productos más complejos que se venden a inversores particulares.
¿Cómo funciona?
Supongamos, como ejemplo hipotético, que una acción cotiza a 50 euros.
- Con un futuro: te comprometes a comprar 100 acciones dentro de tres meses a 50 euros. Si al vencimiento cotizan a 60 euros, ganas 10 euros por acción (1.000 euros), porque compras a 50 algo que vale 60. Si cotizan a 40, pierdes 1.000 euros, porque estás obligado a comprar a 50.
- Con una opción de compra (call): pagas una prima de, por ejemplo, 2 euros por acción (200 euros) por el derecho a comprar 100 acciones a 50 euros. Si suben a 60, la ejerces y ganas 10 euros por acción menos la prima: 800 euros. Si bajan a 40, no la ejerces y tu pérdida se limita a los 200 euros de prima.
En los futuros no se paga el valor completo del contrato al principio: se deposita solo una garantía (margen), una fracción del total. Eso crea apalancamiento: con poco dinero se controla una posición grande, y un movimiento pequeño del precio puede suponer una ganancia o una pérdida muy superior al dinero aportado.
La mayoría de estos contratos no terminan con la entrega física del trigo o de las acciones: se liquidan pagando la diferencia de precio, o se cierran antes del vencimiento.
¿Cómo te afecta en el día a día?
Aunque no inviertas en derivados, están presentes en tu economía: las aerolíneas usan futuros para fijar el precio del combustible, las empresas exportadoras se cubren frente a cambios del tipo de cambio, y los bancos usan swaps para gestionar el riesgo de tipos de interés de las hipotecas. Todo ello influye en la estabilidad de precios y costes.
Si un banco o una plataforma te ofrece productos derivados, conviene tener claro que suelen considerarse productos complejos: la normativa obliga a evaluar si los entiendes antes de venderlos, y algunos pueden hacerte perder más de lo que inviertes. Para un ahorrador que empieza, suele ser más sensato construir primero una base con diversificación y productos sencillos, como se explica en cómo empezar a invertir con poco dinero.
Errores comunes
- "Los derivados solo sirven para especular": nacieron para cubrir riesgos, y gran parte de su uso sigue siendo de cobertura por parte de empresas.
- "Con una opción nunca puedo perder más que la prima": eso es cierto si compras la opción; quien la vende cobra la prima pero puede asumir pérdidas muy elevadas.
- "Un futuro es lo mismo que comprar la acción": no. No eres propietario, no cobras dividendos y el apalancamiento amplifica las pérdidas.
- "Si el precio se mueve a mi favor al final, no pasa nada por el camino": en los futuros, si el precio va en tu contra antes del vencimiento, pueden pedirte aportar más garantías o cerrarte la posición con pérdidas.
Preguntas frecuentes
¿Qué es un derivado financiero en palabras sencillas?
Un contrato cuyo valor depende del precio de otro activo, como una acción, un índice o una materia prima.
¿Cuál es la diferencia entre un futuro y una opción?
El futuro obliga a comprar o vender al precio pactado; la opción da el derecho a hacerlo, a cambio de pagar una prima, pero no obliga.
¿Qué es una opción call y una opción put?
Una call da el derecho a comprar un activo a un precio fijado; una put da el derecho a venderlo a un precio fijado.
¿Para qué sirven los derivados?
Para protegerse de cambios en los precios (cobertura) o para especular sobre ellos con menos capital del que haría falta comprando el activo.
¿Son los derivados adecuados para pequeños inversores?
Suelen considerarse productos complejos y de alto riesgo por el apalancamiento; solo son recomendables si se entienden bien y se asume que se puede perder mucho dinero.