El empleo de EE. UU. y el IPC de la eurozona centran una jornada decisiva para la Fed, que ya descuenta hasta un 64% de probabilidad de subir tipos en octubre
La inflación europea repuntaría hoy hasta máximos no vistos desde el inicio de la guerra de Ucrania por el encarecimiento de la energía, mientras en Estados Unidos se espera una creación de empleo mucho más débil que en agosto.
Europa: una inflación que condiciona al BCE
La zona euro conoce hoy el dato preliminar de inflación de septiembre, una cifra que los analistas esperan que haya repuntado hasta niveles no vistos desde principios de 2023, en pleno desarrollo de la guerra de Ucrania, impulsada por el fuerte encarecimiento de los precios de la energía. Este escenario condiciona de forma notable la actuación del Banco Central Europeo en materia de tipos de interés, obligando a la institución a mantener una postura más restrictiva de la que inicialmente habría deseado, en un contexto en el que su presidenta, Christine Lagarde, ha advertido de que "la incertidumbre puede cambiar las cosas prácticamente de la noche a la mañana".
Estados Unidos: un mercado laboral que se enfría
Al otro lado del Atlántico, el Departamento de Trabajo publica hoy el informe oficial de empleo no agrícola de septiembre, después de que el indicador de empleo privado de ADP y otras referencias adelantadas ya apuntaran a una moderación del ritmo de contratación. El consenso del mercado espera una creación de en torno a 90.000-107.000 puestos de trabajo, frente a los 162.000 registrados en agosto, con una tasa de desempleo que podría repuntar hasta el entorno del 4,1%-4,2%. Unas cifras de empleo superiores a lo esperado incrementarían la probabilidad de que la Reserva Federal vuelva a subir sus tipos en su reunión de octubre, lo que presionaría al alza tanto la rentabilidad de los bonos como el dólar.
Un vuelco radical en las expectativas sobre la Fed
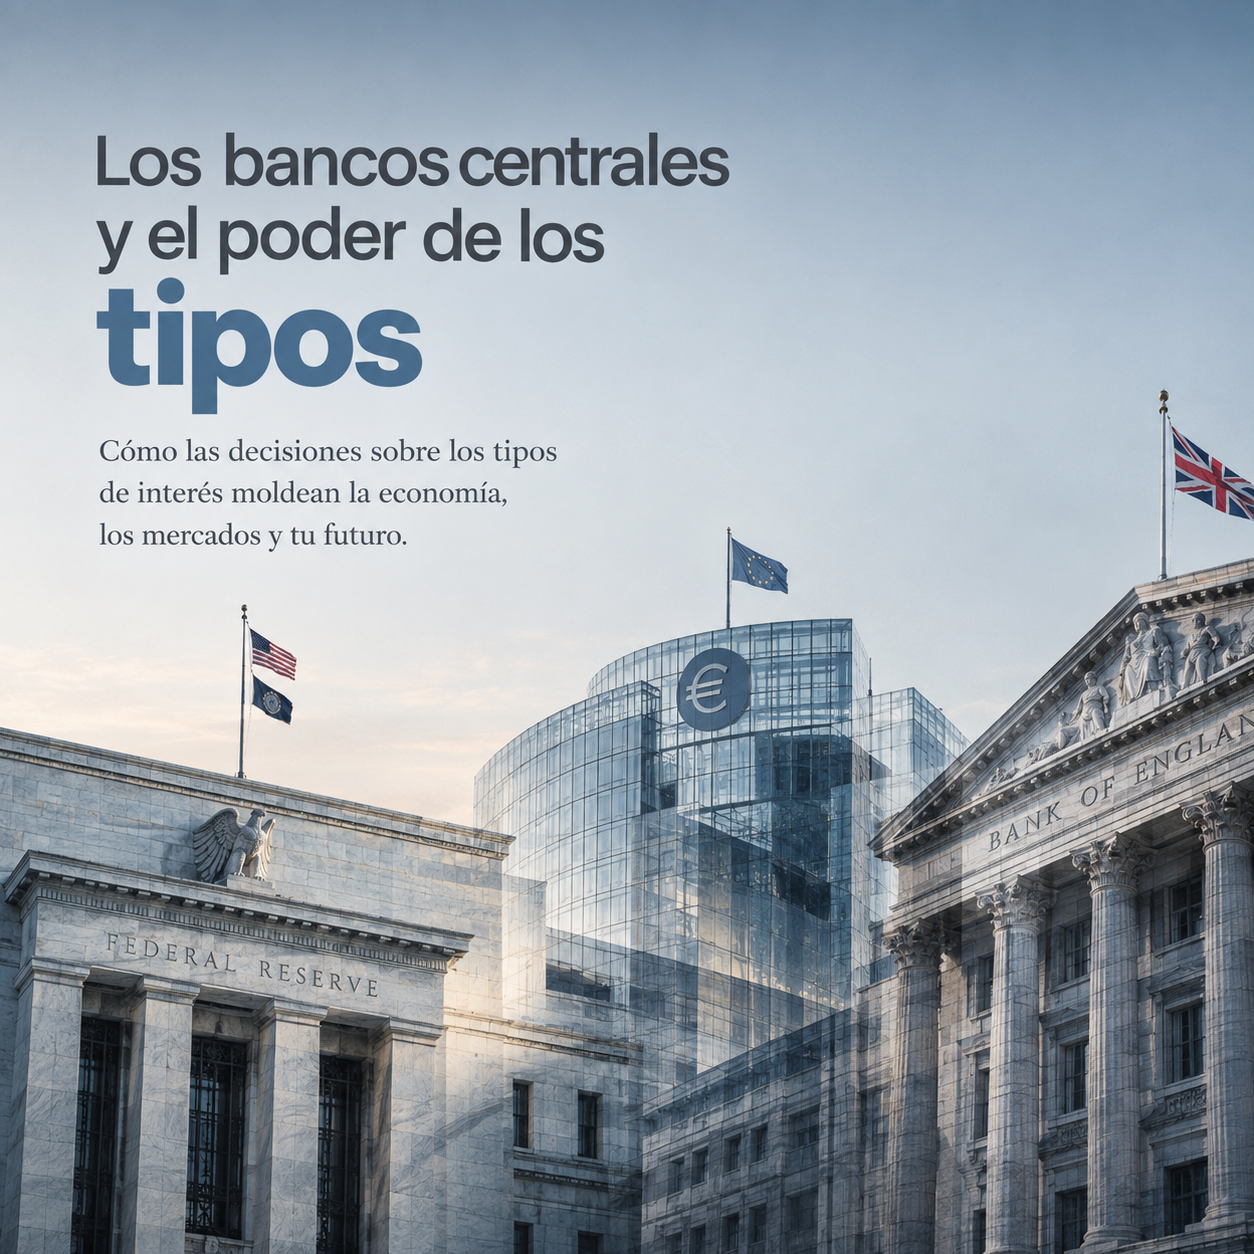
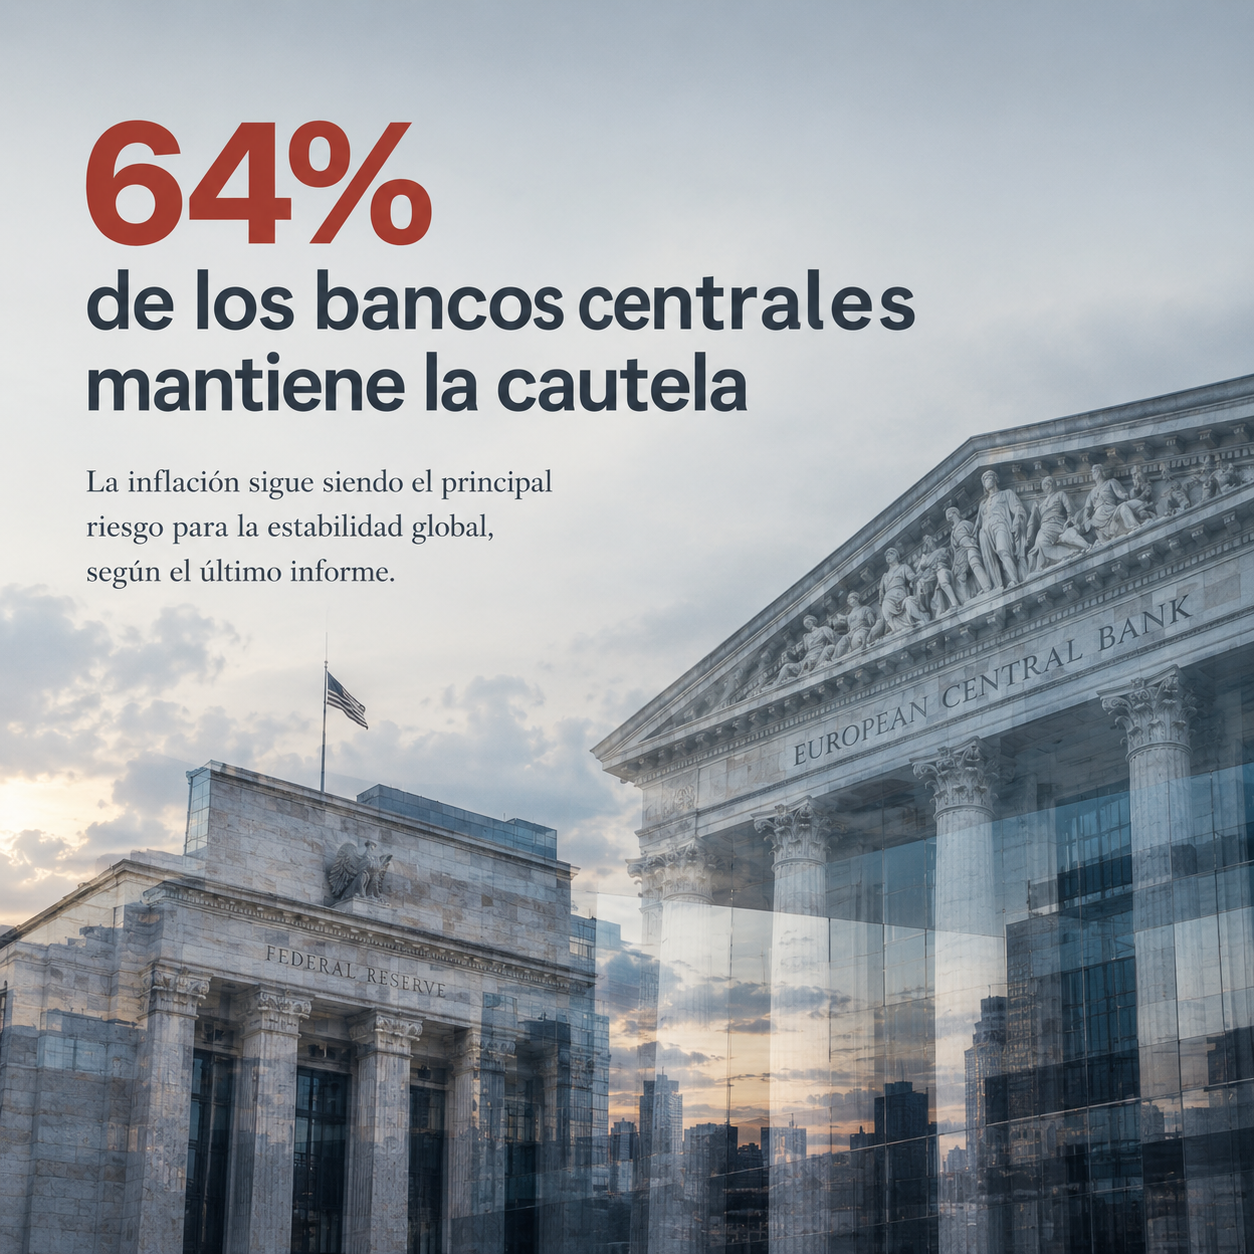
El cambio en las expectativas del mercado ha sido especialmente llamativo en las últimas semanas: los inversores asignan ya una probabilidad superior al 64% a una subida de tipos de la Reserva Federal en octubre, según los analistas de XTB, frente a la probabilidad de apenas el 9,4% que se manejaba hace tan solo un mes. Este vuelco se explica en gran medida por la persistencia de la inflación derivada del encarecimiento de la energía y por el hecho de que el Euríbor y otros indicadores de mercado llevan semanas corriendo claramente por delante de la política oficial de los bancos centrales, anticipando un endurecimiento monetario considerable durante los próximos doce meses tanto en Estados Unidos como en la eurozona.