Qué es la domiciliación bancaria y cómo devolver un recibo
Domiciliar un recibo es autorizar a una empresa a cobrarlo directamente de tu cuenta; si un cargo no te cuadra, la normativa europea te permite pedir su devolución dentro de ciertos plazos.
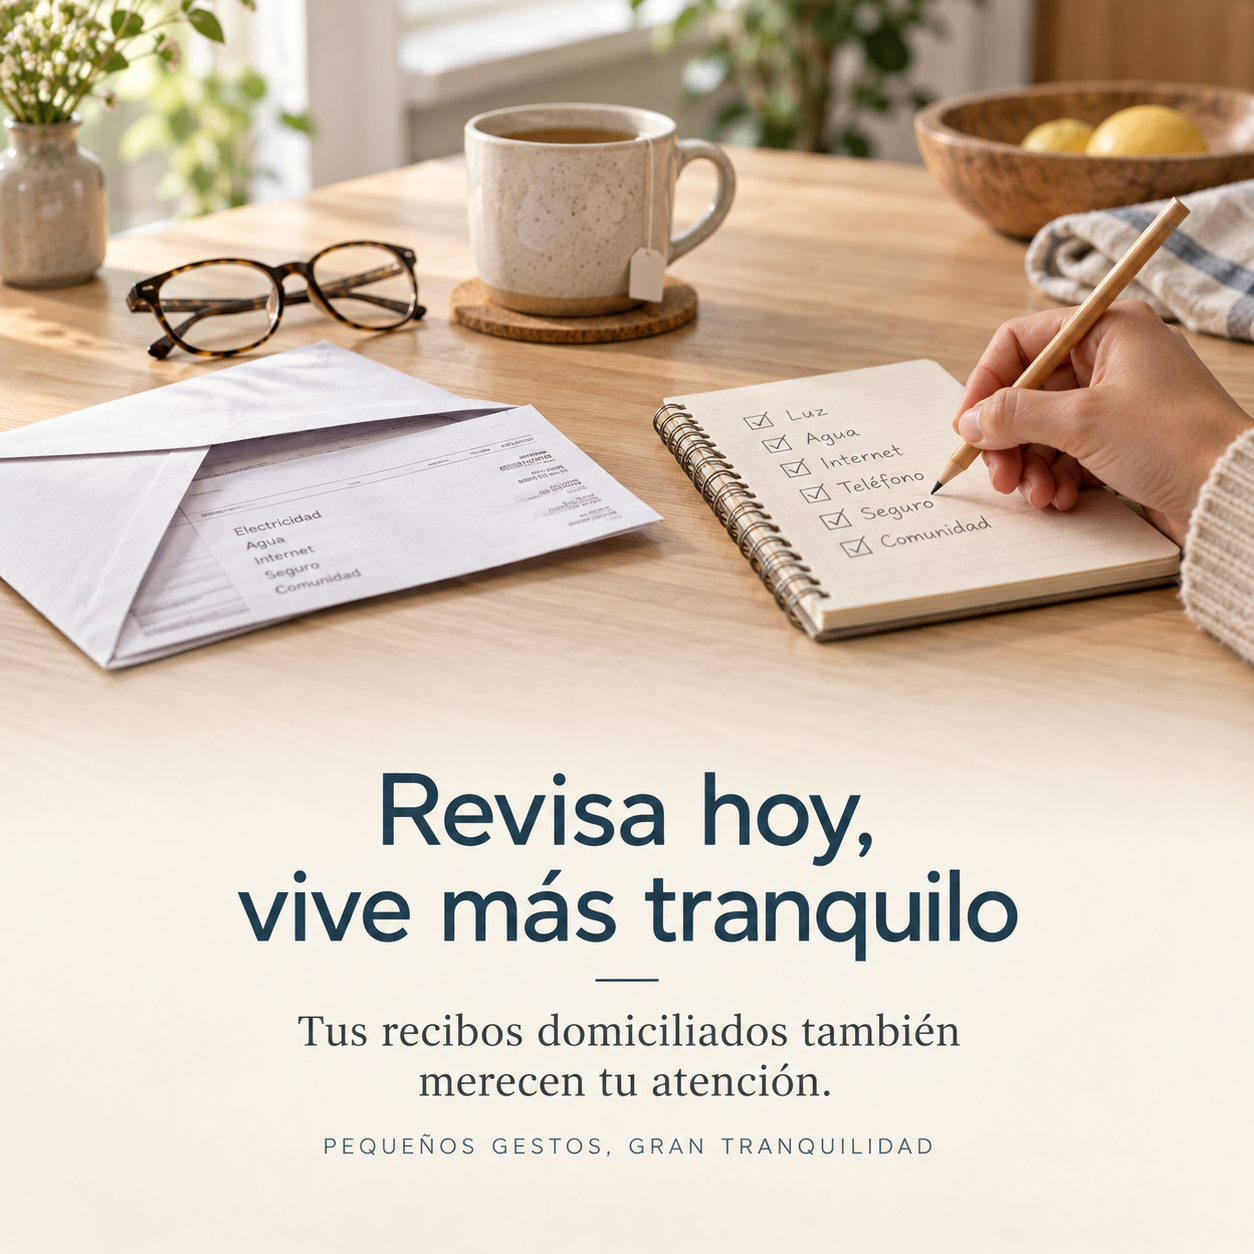
La domiciliación bancaria es una autorización que das a una empresa (la compañía de la luz, el gimnasio, tu aseguradora…) para que cobre sus recibos directamente de tu cuenta, sin que tengas que pagarlos tú cada vez. Es cómoda, pero no te deja indefenso: si un cargo es incorrecto o no lo reconoces, puedes pedirle a tu banco que lo devuelva. En la zona SEPA, como regla general, tienes hasta 8 semanas desde el cargo para devolver un recibo que sí autorizaste, y hasta 13 meses si se trata de un cargo que nunca autorizaste.
¿Qué es la domiciliación bancaria?
Cuando domicilias un recibo firmas lo que técnicamente se llama una orden de domiciliación o mandato: un permiso para que una empresa concreta te cargue en cuenta los importes que te corresponda pagar. Para hacerlo solo necesitas darle tu IBAN. A partir de ahí, la empresa envía el cobro a tu banco y tu banco lo paga desde tu cuenta.
Una analogía: es como dejar a un proveedor de confianza una "llave" para que se cobre de tu buzón lo que le debes cada mes. Cómodo, pero conviene vigilar qué se lleva.
¿Cómo funciona?
El sistema funciona en tres pasos:
- Autorizas: das tu IBAN y firmas (en papel o de forma digital) el mandato a la empresa.
- La empresa emite el recibo: te avisa normalmente del importe y la fecha, y envía la orden de cobro a tu banco.
- Tu banco lo carga: el importe sale de tu cuenta en la fecha indicada y aparece en tus movimientos con el nombre del emisor.
Supongamos, como ejemplo, que tu compañía de telefonía te cobra 60 euros en lugar de los 30 habituales por un error de facturación. Desde la banca online o en la oficina, puedes pedir la devolución del recibo. Si estás dentro del plazo de 8 semanas, el banco debe reintegrarte el importe sin necesidad de que justifiques el motivo. Después, la empresa te reclamará lo que de verdad le debes, normalmente con un recibo corregido.
¿Cómo te afecta en el día a día?
Domiciliar los recibos fijos (luz, agua, seguros, suscripciones) te ahorra olvidos y recargos por pagar tarde, pero exige revisar los movimientos de tu cuenta con regularidad. Estos son algunos consejos prácticos:
- Revisa tus cargos cada mes: así detectarás a tiempo importes erróneos, duplicados o suscripciones que creías canceladas.
- Mantén saldo suficiente: si no hay dinero cuando llega el recibo, el banco puede rechazarlo, y la empresa podría aplicarte gastos o incluso intereses de demora.
- Cancela la domiciliación si te das de baja: puedes pedir a tu banco que no atienda más cargos de un emisor, además de dar de baja el servicio con la empresa.
- Cuidado en cuentas compartidas: en una cuenta conjunta, los cargos domiciliados afectan al saldo de todos los titulares.
Errores comunes
- "Si devuelvo el recibo, ya no debo nada": falso. Devolver el recibo solo anula ese cargo concreto; si la deuda es real, la empresa puede seguir reclamándola e incluso suspender el servicio.
- "Devolver un recibo no tiene consecuencias": devolver recibos correctos de forma reiterada puede acabar en reclamaciones, recargos o problemas de impago con la empresa.
- "Todos los recibos se pueden devolver igual": no. El derecho de devolución de 8 semanas sin justificar el motivo corresponde al sistema básico de adeudos de consumidores; en los adeudos entre empresas (esquema B2B) no existe ese derecho.
Preguntas frecuentes
¿Cuánto tiempo tengo para devolver un recibo domiciliado?
Como regla general, hasta 8 semanas desde la fecha del cargo si el recibo lo habías autorizado, y hasta 13 meses si es un cargo que nunca autorizaste. Consulta con tu banco las condiciones concretas.
¿Cómo se devuelve un recibo del banco?
Desde la banca online o la app, en el detalle del movimiento, suele haber una opción de "devolver recibo"; también puedes pedirlo en la oficina o por teléfono.
¿Me cobra el banco por devolver un recibo?
Depende de las condiciones de tu cuenta; lo habitual es que la devolución solicitada por el cliente no tenga coste, pero conviene revisarlo en tu contrato o en el folleto de tarifas.
¿Qué pasa si no tengo dinero cuando llega un recibo domiciliado?
El banco puede rechazar el pago y devolverlo a la empresa, que te lo reclamará después, a veces con gastos añadidos.
¿Cómo anulo una domiciliación bancaria?
Comunicándolo a la empresa emisora y, si quieres asegurarte, pidiendo a tu banco que deje de atender los recibos de ese emisor.